Điểm chính
- CPU, DRAM và SSD hiện chiếm tới 68% chi phí linh kiện của một mẫu laptop phổ thông giá 900 USD trong quý III/2026.
- Các nhà sản xuất máy tính xách tay đối mặt với ba bài toán khó: tăng giá bán, tự hấp thụ chi phí hoặc cắt giảm cấu hình.
- Thị trường laptop toàn cầu trong năm 2027 dự báo có nguy cơ sụt giảm lượng xuất xưởng do áp lực giá linh kiện và chuỗi cung ứng.
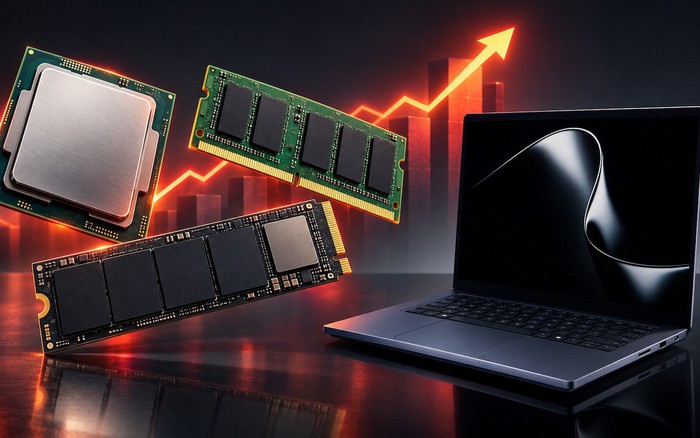
Giá CPU, DRAM và SSD tăng mạnh đang gây áp lực lớn cho thị trường máy tính xách tay khi chiếm tới 68% tổng chi phí linh kiện của một mẫu laptop 900 USD.
Áp lực chi phí linh kiện cốt lõi tăng vọt
Theo báo cáo mới từ TrendForce, ba thành phần gồm bộ vi xử lý (CPU), bộ nhớ (DRAM) và ổ cứng (SSD) đã chiếm khoảng 68% tổng chi phí linh kiện để sản xuất một chiếc laptop phổ thông có giá bán đề xuất 900 USD trong quý III/2026. Tỷ lệ này ghi nhận mức tăng đáng kể so với con số 45% hồi đầu năm 2025, phản ánh tình trạng giá linh kiện leo thang nhanh chóng và thu hẹp đáng kể ngân sách của các nhà sản xuất.
Ba bài toán khó cho các hãng laptop
Trước tình hình trên, các hãng sản xuất máy tính xách tay đang đứng trước ba lựa chọn đi kèm nhiều rủi ro. Phương án đầu tiên là tăng giá bán nhằm chuyển phần chi phí phát sinh sang người tiêu dùng, giúp bảo vệ biên lợi nhuận nhưng lại dễ khiến khách hàng trì hoãn việc nâng cấp thiết bị. Lựa chọn thứ hai là giữ nguyên giá bán và tự hấp thụ chi phí, dù duy trì được tính cạnh tranh nhưng lại làm bào mòn lợi nhuận của cả nhà sản xuất lẫn hệ thống phân phối. Phương án cuối cùng là cắt giảm cấu hình phần cứng như dùng ít RAM hơn, SSD dung lượng thấp hơn hoặc chip rẻ hơn để giữ nguyên mức giá, khiến sản phẩm kém hấp dẫn hơn so với thế hệ trước.
Triển vọng thị trường và chuỗi cung ứng năm 2027
TrendForce nhận định các hãng khó có thể duy trì đồng thời giá bán, cấu hình và lợi nhuận trong năm 2027 mà buộc phải hy sinh ít nhất một trong các yếu tố này. Tác động hiện tại chưa phản ánh hoàn toàn ra thị trường do nhiều hãng vẫn còn tồn kho linh kiện giá rẻ. Tuy nhiên, khi lượng hàng này cạn kiệt, mặt hàng laptop mới sẽ thể hiện rõ mức giá cao của các linh kiện cốt lõi. Bên cạnh đó, nguồn cung DRAM tiếp tục bị thắt chặt do các nhà sản xuất ưu tiên cho máy chủ AI và bộ nhớ HBM, trong khi chi phí sản xuất bên ngoài Trung Quốc cũng đặt ra nhiều thách thức mới cho chiến lược chuỗi cung ứng.